Combien faut-il pour l’indépendance financière ?
IF veut dire indépendance financière : avoir assez d’argent investi pour que cet argent paie votre vie. Votre capital IF, c’est ce que vous dépensez en un an multiplié par 25. Voici d’où vient ce 25, ce qu’il suppose, et pourquoi vos dépenses le font bouger plus que tout le reste.
Par Sylviory Dubuisson · Mis à jour le 15 novembre 2026 · 6 min de lecture · Read in English
Quelqu’un en ligne dit avoir « atteint l’IF » à 41 ans. Ça veut dire que ses placements couvrent maintenant son coût de vie, et que travailler est devenu un choix plutôt qu’une obligation. La somme qu’il faut pour y arriver, c’est votre capital IF.
Le calcul en une ligne
Prenez ce que vous dépensez en un an et multipliez par 25. Vous dépensez 40 000 $ par année ? Votre capital IF est de 1 000 000 $. À 30 000 $, il est de 750 000 $.
Le 25 vient de la règle des 4 % : si vous retirez 4 % la première année, le capital doit valoir 25 fois ce retrait. Remarquez que le calcul part de ce que vous dépensez, pas de ce que vous gagnez. Deux personnes qui gagnent 90 000 $ et 50 000 $ et qui dépensent toutes les deux 40 000 $ ont le même capital IF. Celle qui gagne plus y arrive simplement plus vite.
D’où vient le 4 %
En 1994, un planificateur financier américain, William Bengen, a testé des taux de retrait sur l’historique des marchés. Il a imaginé une personne qui prend sa retraite au début de chaque année depuis 1926, avec la moitié de son argent en actions et l’autre moitié en obligations du Trésor américain. Elle retire 4 % la première année, puis le même montant augmenté selon l’inflation chaque année. Quelle que soit l’année de départ, l’argent n’a jamais manqué avant 33 ans, et dans la plupart des cas il a duré 50 ans ou plus.
Quatre ans plus tard, trois professeurs de finance de l’Université Trinity, au Texas, ont refait un test semblable sur les rendements de 1926 à 1995. Pour des portefeuilles surtout en actions, ils ont qualifié les taux de retrait de 3 % et 4 % de « exceedingly conservative », donc très prudents. C’est de ces deux études que vient la règle.
Ce que la règle suppose
Les deux études portent sur des retraites d’environ 30 ans, sur l’historique du marché américain, et sur un retrait fixe qui suit l’inflation peu importe ce que font les marchés. Bengen écrivait pour des clients qui prenaient leur retraite vers 60 à 65 ans. Il vaut la peine de le savoir avant de trop se fier au 25.
La firme Morningstar refait ce calcul chaque année avec des prévisions plutôt que l’historique. Son rapport de décembre 2025 place le taux de départ sûr pour une nouvelle retraite de 30 ans à 3,9 %, avec 90 % de chances qu’il reste de l’argent à la fin. Un an plus tôt, c’était 3,7 %, et en 2023, 4,0 %. Le taux bouge avec les marchés : mieux vaut le voir comme une fourchette que comme une promesse.
Deux choses le poussent dans des directions opposées. La durée le fait baisser : les tableaux de Morningstar montrent qu’une retraite plus courte permet un taux plus élevé, et quelqu’un qui arrête de travailler à 45 ans a besoin que l’argent dure bien plus que 30 ans. La souplesse le fait monter : selon la même recherche, les gens prêts à ajuster leurs dépenses selon les marchés pourraient commencer à près de 6 %. Voici ce que quelques taux donnent sur 40 000 $ de dépenses par année :
| Taux de retrait | Multiple des dépenses | Capital IF sur 40 000 $ |
|---|---|---|
| 4 % | 25 fois | 1 000 000 $ |
| 3,5 % | 28,6 fois | 1 142 857 $ |
| 3 % | 33,3 fois | 1 333 333 $ |
Passer de 4 % à 3 % ajoute environ un tiers à l’objectif. C’est le vrai compromis dans le choix d’un taux : un taux plus bas tient plus longtemps, mais il coûte des années d’épargne de plus.
Vos dépenses le font bouger le plus
Comme le capital IF vaut 25 fois vos dépenses, chaque 100 $ par mois que vous ne dépensez pas lui enlève 30 000 $. Et l’effet est double, parce que ces 100 $ peuvent être investis à la place.
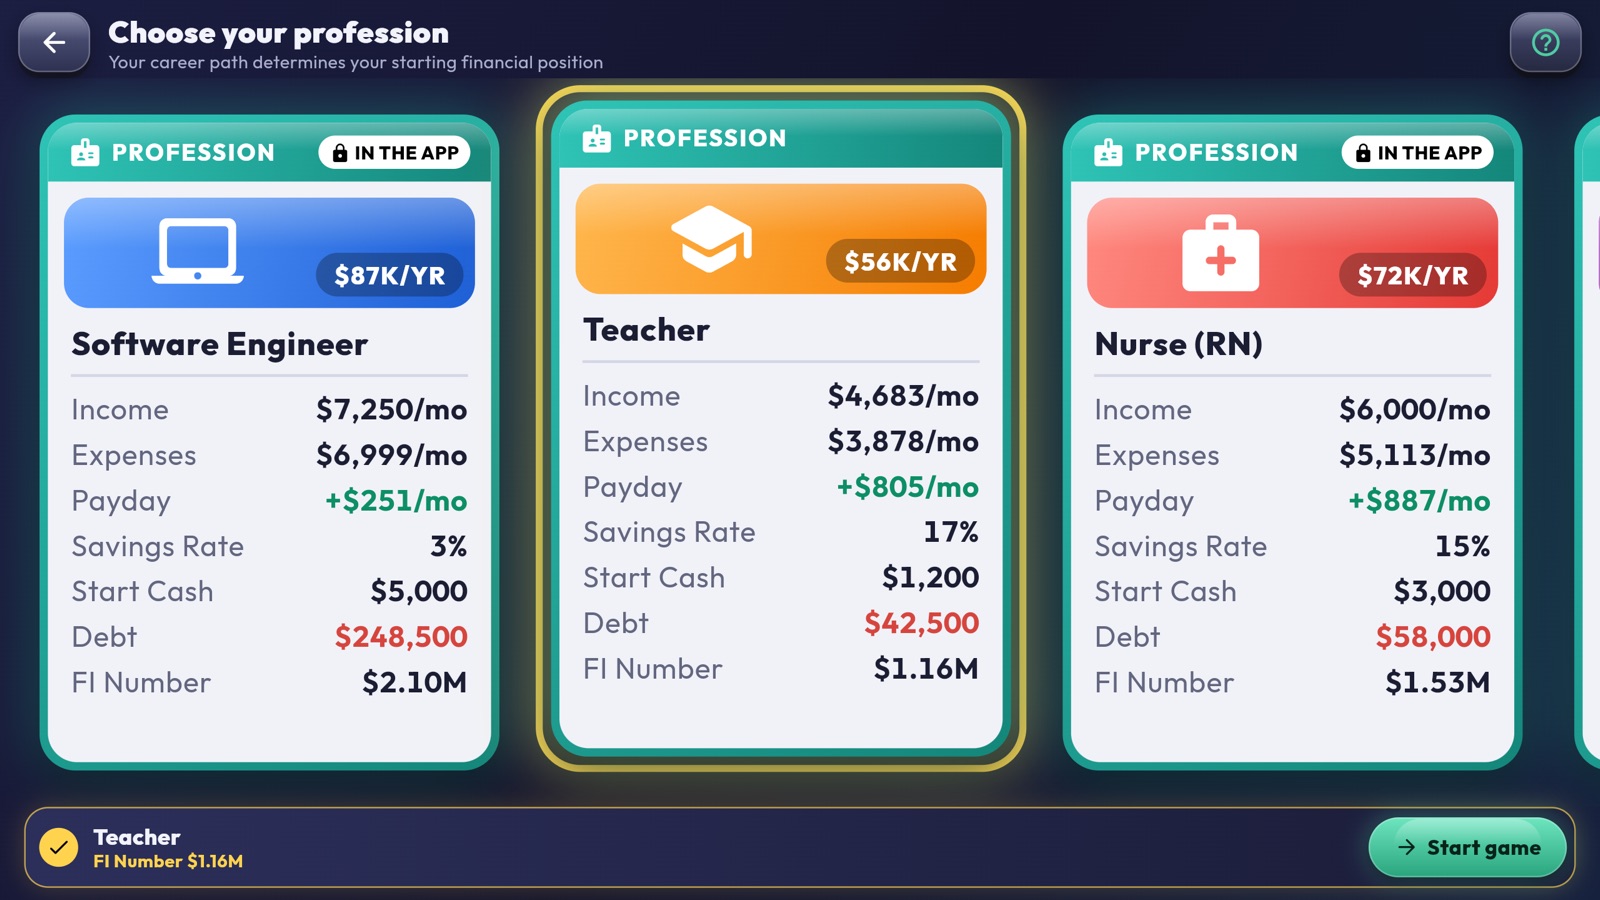
Prenons la carrière d’Enseignant dans notre jeu Grind & Dream, dont le budget ressemble à un vrai. L’Enseignant dépense 3 878 $ par mois, impôts compris : son capital IF est donc de 1 163 400 $. En investissant les 805 $ qui lui restent chaque mois, à un rendement de 5 % par année après inflation, il y arrive en environ 40 ans.
Mais 428 $ de ces dépenses sont des paiements de dettes : un prêt étudiant, un prêt auto et une carte de crédit. Une fois ces dettes réglées, ses dépenses tombent à 3 450 $ par mois. Son capital IF descend à 1 035 000 $, le montant à investir monte à 1 233 $, et le même calcul donne environ 31 ans. C’est environ 9 ans de moins. Rembourser les dettes prend d’abord du temps et de l’argent, donc le gain réel est plus petit, mais la direction tient. Notre guide sur la méthode boule de neige et la méthode avalanche (en anglais) explique quelle dette rembourser en premier.
Les revenus qui n’obligent pas à vendre
Tout ne doit pas sortir du capital. Le loyer d’un immeuble, la rente d’un régime de retraite d’employeur ou une entreprise qui roule sans vous se soustraient de vos dépenses avant de multiplier. Vous dépensez 40 000 $ par année et touchez 12 000 $ de loyers ? Le calcul devient 25 × 28 000 $, soit 700 000 $.
Au Québec, la rente de la RRQ et la pension de la Sécurité de la vieillesse (PSV) fonctionnent de la même façon, mais seulement à partir de l’âge où elles commencent. La PSV commence à 65 ans. La rente de la RRQ peut commencer entre 60 et 72 ans : 65 ans est l’âge normal, et la demander plus tôt la réduit pour la vie. Pour quelqu’un qui l’a commencée à 65 ans en 2026, la rente moyenne est de 8 770 $ par année. Multipliée par 25, c’est environ 219 250 $ de capital IF en moins, mais seulement pour les années après 65 ans. Pour viser l’IF à 45 ans, il faut donc assez de capital pour couvrir seul les 20 premières années.
Calculez votre capital IF
Entrez ce que vous dépensez et ce que vous investissez. Le temps pour y arriver utilise le rendement que vous choisissez, après inflation, donc tous les montants sont en dollars d’aujourd’hui. Le calcul se fait dans votre navigateur, et rien de ce que vous tapez n’est envoyé.
Votre capital IF
—
Vous y arrivez dans
—
Voyez-le bouger dans Grind & Dream
Grind & Dream fonctionne avec ce même calcul. Votre capital IF vaut 25 fois vos dépenses annuelles, et une barre IF se remplit à mesure que 4 % de votre portefeuille boursier, plus les revenus de vos immeubles et entreprises, rattrapent vos dépenses. Les cartes de style de vie augmentent vos dépenses pour de bon, et le capital IF monte avec elles. Rembourser un prêt réduit vos dépenses mensuelles, et il baisse.
Quand la barre atteint 100 %, le jeu vous dit que travailler devient facultatif. Il ne vous oblige pas à arrêter. Atteindre l’IF et décider de quitter son emploi sont deux choix distincts, dans le jeu comme dans la vie. Le jeu s’affiche dans la langue de votre appareil, et vous pouvez la changer dans les réglages.